
Deducibilità Fiscale delle Penali Contrattuali: Quando la Clausola è Inerente e Come Evitare la Sottrazione del Costo
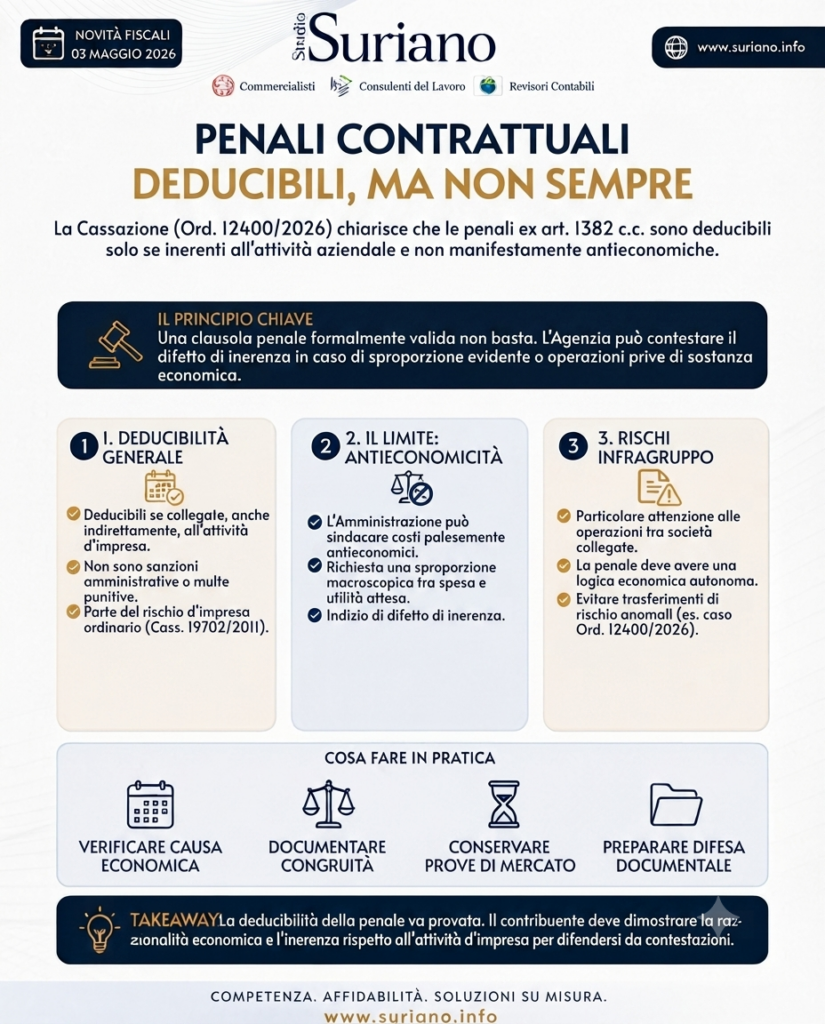
Le penali pattuite per ritardo o inadempimento contrattuale (art. 1382 c.c.) costituiscono per l’impresa un costo deducibile dal reddito d’impresa (IRES) e dalla base imponibile IRAP. Tuttavia, l’esistenza formale di un contratto non garantisce automaticamente il riconoscimento del costo da parte del fisco.
Con l’ordinanza n. 12400 del 3 maggio 2026, la Corte di Cassazione ha confermato un orientamento rigoroso: la deducibilità delle penali contrattuali resta subordinata al rispetto del principio di inerenza (art. 109, comma 5, del TUIR) e decade in presenza di operazioni manifestamente antieconomiche o prive di reale sostanza aziendale.
Inerenza Fiscale delle Penali ex Art. 1382 c.c.: La Regola Generale
La clausola penale ha la funzione di liquidare preventivamente e forfettariamente il danno in caso di inadempimento o ritardo nell’esecuzione delle prestazioni contrattuali.
Sul piano tributario, le penali di natura contrattuale si distinguono nettamente dalle sanzioni amministrative, tributarie o penali:
- Sanzioni pubbliche/punitive: Derivano dalla violazione di norme imperative di legge e non sono mai deducibili dal reddito d’impresa a causa della loro funzione punitiva.
- Penali contrattuali (art. 1382 c.c.): Hanno natura risarcitoria e riparatoria all’interno di un rapporto privatistico. Rientrano ordinariamente tra i costi deducibili in quanto correlate alla gestione del rischio d’impresa (Cass. n. 19702/2011).
La deducibilità è comunque vincolata all’art. 109, comma 5, del DPR 917/1986 (TUIR). L’inerenza non è soltanto un concetto quantitativo o di utile immediato: un costo è inerente quando risulta funzionale ed essenziale rispetto all’attività d’impresa complessivamente svolta, anche se deriva da scelte negoziali che ex post si rivelano improduttive o svantaggiose.
Antieconomicità Manifesta e Sindacato dell’Amministrazione Finanziaria
Il potere di verifica dell’Agenzia delle Entrate scatta quando la penale presenta elementi di sproporzione macroscopica rispetto al valore della prestazione o all’utilità economica attesa.
L’antieconomicità manifesta non è una violazione di legge in sé, ma rappresenta un elemento indiziario presuntivo (ex art. 2729 c.c.) idoneo a contestare la carenza di inerenza del costo.
Per disconoscere la deducibilità della spesa, l’Amministrazione finanziaria non può limitarsi a un giudizio di opportunità commerciale, ma deve fornire elementi presuntivi gravi, precisi e concordanti che evidenzino l’irragionevolezza economica dell’operazione.
Operazioni Infragruppo e Trasferimento Artificioso del Rischio
I controlli fiscali si concentrano con particolare rigore sulle penali pattuite tra società appartenenti allo stesso gruppo o legate da assetti di controllo comuni.
Nel caso deciso dall’ordinanza n. 12400/2026, la Cassazione ha accolto il ricorso dell’Agenzia delle Entrate poiché i giudici di merito non avevano valutato adeguatamente indizi precisi relativi al trasferimento del rischio d’impresa da una società all’altra in deroga alle normali prassi di mercato. L’esistenza di un unico centro di interesse economico tra le parti — successivamente confermata da un’operazione straordinaria di fusione — richiedeva una rigida verifica della sostanza economica della clausola penale.
Nelle dinamiche infragruppo, la clausola penale deve rispondere a una logica di mercato (arm’s length principle) ed essere giustificata da autonome motivazioni economiche, evitando che si trasformi in uno strumento per allocare arbitrariamente perdite o trasferire materia imponibile tra entità consociate.
Quadro Comparativo sulla Deducibilità degli Oneri da Inadempimento
| Tipologia di Onere | Inquadramento Civilistico | Regime di Deducibilità Fiscale | Riferimento Giurisprudenziale |
| Penale Contrattuale Ordinaria | Art. 1382 c.c. (Liquidazione convenzionale del danno) | Deducibile (se proporzionata e collegata all’attività) | Cass. n. 19702/2011 |
| Penale Manifestamente Antieconomica | Art. 1382 c.c. (Sproporzionata o artificiale) | Indeducibile (Difetto di inerenza ex art. 109 TUIR) | Cass. Ord. n. 12400/2026 |
| Risarcimento da Atto Illecito/Extracontrattuale | Art. 2043 c.c. (Danno ingiusto da condotta antigiuridica) | Indeducibile (Estraneo al normale rischio d’impresa) | Cass. n. 15932/2021 |
| Sanzione Amministrativa o Tributaria | Sanzione punitiva irrogata da ente pubblico | Indeducibile (Divieto generale di deduzione sanzioni) | Giurisprudenza costante |
Onere della Prova: Come Tutelare la Deducibilità della Penale
Quando l’Agenzia delle Entrate solleva contestazioni basate su presunzioni di antieconomicità, l’onere della prova contraria grava sul contribuente. Per superare i rilievi non è sufficiente esibire il contratto siglato.
Documenti e Prove da Predisporre
- Analisi di congruenza negoziale: Documentazione preventiva idonea a dimostrare le ragioni commerciali che hanno portato alla pattuizione della penale.
- Corrispondenza e trattative: Scambio di e-mail, PEC o verbali di cda attestanti le fasi negoziali e la reale dialettica tra le parti.
- Benchmark di mercato: Riscontri della prassi commerciale di settore per provare che la misura della penale è in linea con contratti analoghi stipulati tra parti indipendenti.
- Nesso con i ricavi aziendali: Evidenza che la penale serviva a proteggere un asset aziendale, ad adempiere a contratti a valle o ad evitare pregiudizi economici maggiori.
Check-list Operativa per Imprese e Consulenti
- In fase di redazione contrattuale: Inserire nei contratti (specialmente se infragruppo) una premessa sintetica che espliciti le ragioni economiche e la funzione di bilanciamento del rischio assolta dalla clausola penale.
- Valutazione del rischio: Verificare se la quantificazione della penale è proporzionata rispetto al valore complessivo dell’affare e ai potenziali danni derivanti dall’inadempimento.
- Gestione dell’inadempimento: Formalizzare le contestazioni operative e le richieste di adempimento prima di procedere al pagamento o al computo della penale a costo.
- Conservazione delle prove: Costituire un fascicolo documentale comprensivo delle valutazioni tecniche ed economiche sottostanti alla gestione del contenzioso contrattuale.
FAQ – Domande Frequenti
Le penali contrattuali sono deducibili dal reddito d’impresa?
Sì, le penali pattuite ex art. 1382 c.c. sono deducibili dal reddito d’impresa e dall’IRAP purché inerenti all’attività aziendale, coerenti con la gestione del rischio e non manifestamente antieconomiche.
Qual è la differenza tra una sanzione amministrativa e una penale contrattuale ai fini fiscali?
La sanzione amministrativa ha natura punitiva per violazione di leggi pubbliche ed è sempre indeducibile. La penale contrattuale ha natura risarcitoria privata tra le parti ed è deducibile nei limiti dell’inerenza del costo.
Come si valuta l’antieconomicità manifesta di una clausola penale?
L’antieconomicità si configura in presenza di un’evidente sproporzione tra la somma corrisposta e l’interesse o l’utilità economica del contratto, tale da far presumere la mancanza di una reale motivazione aziendale.
Quali rischi corrono i contratti con penali tra società dello stesso gruppo?
Nelle operazioni infragruppo il rischio di contestazione è elevato. L’Agenzia delle Entrate verifica se la penale sia stata utilizzata per trasferire profitti o perdite tra le società, richiedendo la prova del rispetto del valore di mercato (arm’s length principle).