
Cartella di Pagamento in Concordato Preventivo: Per la Cassazione la Notifica è Valida
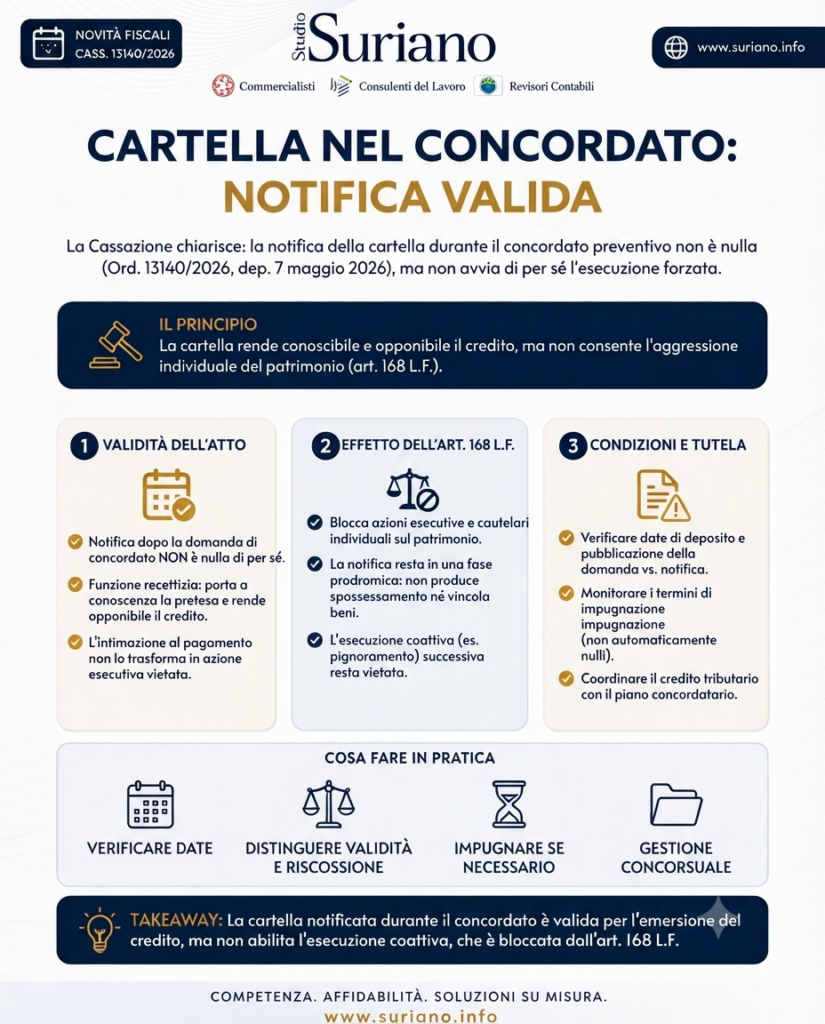
La Corte di Cassazione, con l’ordinanza n. 13140 del 7 maggio 2026, ha chiarito che la notifica della cartella di pagamento eseguita durante la procedura di concordato preventivo non è affetta da nullità. L’operatività del divieto di azioni esecutive e cautelari non paralizza la facoltà dell’Amministrazione finanziaria di portare a conoscenza del debitore la pretesa tributaria, a condizione che all’atto non segua una reale aggressione del patrimonio aziendale.
Notifica della cartella e divieto di azioni esecutive: la distinzione logico-giuridica
La pronuncia della Suprema Corte si fonda sulla duplice natura della cartella di pagamento. Se da un lato l’atto integra il titolo esecutivo e il precetto per la riscossione coattiva, dall’altro svolge una funzione informativa e recettizia diretta a manifestare l’esistenza del credito e a renderlo opponibile alla massa dei creditori.
La sola notifica non configura un’azione esecutiva in senso stretto. Di conseguenza, l’invio della cartella durante la procedura concorsuale non viola la par condicio creditorum né determina un’indebita sottrazione di beni, qualora l’agente della riscossione non avvii un pignoramento o una misura cautelare (come fermi amministrativi o ipoteche).
Dal Regio Decreto 267/1942 al Codice della Crisi d’Impresa (D.Lgs. 14/2019)
La controversia esaminata dalla Cassazione si inserisce nel solco dell’articolo 168 del Regio Decreto 267/1942 (vecchia Legge Fallimentare), che dispone il blocco delle azioni esecutive e cautelari dei creditori anteriori a partire dalla pubblicazione del ricorso nel Registro delle Imprese.
Per le procedure introdotte sotto l’impero del Codice della Crisi d’Impresa e dell’Insolvibilità (CCII – D.Lgs. n. 14/2019), la medesima tutela è garantita dal regime delle misure protettive e cautelari di cui agli articoli 54 e 55. Anche nel nuovo impianto normativo, la disciplina individua il divieto nell’avvio di pignoramenti e sequestri, lasciando intatta la validità degli atti notificati con sola finalità di accertamento e opposizione del credito.
Quadro comparativo: Estratto di Ruolo vs Cartella di Pagamento nel Concordato
| Strumento / Atto | Funzione nel Concordato Preventivo | Limiti di Riscossione Coattiva |
| Estratto di Ruolo | Documento interno utile all’ammissione al concorso e al censimento del debito. | Non costituisce titolo per la riscossione individuale. |
| Cartella di Pagamento | Atto recettizio che formalizza la pretesa e cristallizza il credito fiscale. | Valida come notifica; bloccata la fase esecutiva successiva (pignoramento). |
| Pignoramento / Fermo / Ipoteca | Atti di aggressione patrimoniale o garanzia reale individuale. | Vietati ex art. 168 R.D. 267/42 e artt. 54-55 D.Lgs. 14/2019. |
Gestione operativa per imprese, professionisti e riscossione
L’orientamento espresso dalla Cassazione impone un’attenta valutazione strategica sia per il debitore che per l’Agente della Riscossione:
- Inerzia da evitare per l’impresa: Ricevere una cartella durante il concordato non autorizza a ignorarla. Eventuali vizi propri dell’atto o contestazioni sul an e sul quantum del tributo richiedono il tempestivo ricorso dinanzi alla Corte di Giustizia Tributaria entro 60 giorni dalla notifica (art. 21 D.Lgs. 546/1992).
- Limiti per l’Agenzia delle Entrate-Riscossione: L’ente creditore può notificare l’atto per formalizzare il credito ed eventualmente insinuarsi nel concordato, ma deve astenersi da pignoramenti o procedure cautelari sul patrimonio del debitore fino alla conclusione della procedura concorsuale.
Check-list operativa prima e dopo la notifica
- Verifica temporale: Sincronizzare la data di notifica della cartella con la data di pubblicazione della domanda di concordato nel Registro delle Imprese.
- Analisi del contenuto: Verificare se l’atto rappresenta una semplice intimazione/notifica di ruolo o se è stato seguito da atti esecutivi (es. pignoramenti presso terzi).
- Valutazione del merito fiscale: Distinguere l’opponibilità concorsuale dell’atto dal merito della pretesa tributaria; in presenza di vizi, procedere con l’impugnazione nei termini di legge.
- Opposizione all’esecuzione: Qualora alla cartella facciano seguito pignoramenti o fermi amministrativi in pendenza di protezione concorsuale, attivare immediatamente gli strumenti di opposizione all’esecuzione forzata.
Domande Frequenti (FAQ)
La cartella di pagamento notificata durante il concordato preventivo è nulla?
No. Con l’ordinanza n. 13140/2026, la Cassazione ha stabilito che la notifica non è affetta da nullità in quanto costituisce un atto informativo dell’Amministrazione finanziaria e non un avvio automatico dell’esecuzione forzata.
Il divieto dell’art. 168 R.D. 267/1942 (o artt. 54-55 CCII) impedisce la notifica degli atti fiscali?
No. Il divieto riguarda le azioni esecutive e cautelari dirette ad aggredire il patrimonio del debitore (come pignoramenti e fermi). Atti prodromici e informativi come la cartella di pagamento restano validi.
Bisogna impugnare la cartella di pagamento anche se l’impresa è in concordato?
Sì. Se l’atto presenta vizi formali o differenze sull’importo preteso, la pendenza del concordato non sospende i termini decadenziali d’impugnazione ed è necessario ricorrere dinanzi al giudice tributario entro 60 giorni.
L’Agenzia delle Entrate-Riscossione può avviare un pignoramento dopo la cartella notificata in concordato?
No. Finché opera la tutela concorsuale (misure protettive o divieto ex art. 168 R.D. 267/42 / artt. 54-55 D.Lgs. 14/2019), l’attività di riscossione coattiva individuale resta sospesa.