
Correzione degli Errori Contabili: i Nuovi Limiti Temporali e Fiscali dopo il D.Lgs. 192/2025
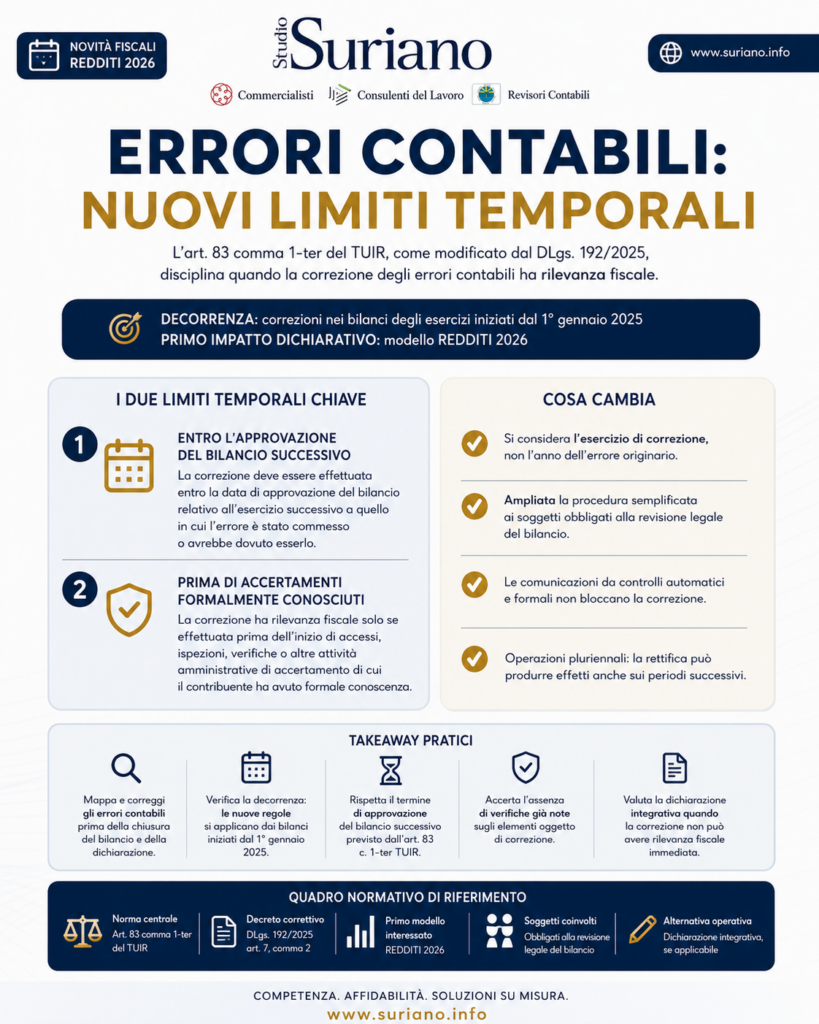
L’articolo 83, comma 1-ter, del TUIR — come modificato dal D.Lgs. 192/2025 (decreto correttivo della riforma fiscale) — subordina la rilevanza fiscale immediata della correzione degli errori contabili al rispetto di precisi requisiti temporali e procedurali.
La novità dispiega i suoi effetti a partire dal modello REDDITI 2026, poiché la nuova disciplina si applica alle rettifiche iscritte nei bilanci relativi agli esercizi finanziari avviati dal 1° gennaio 2025.
Quadro Normativo: Rilevanza Fiscale e Decorrenza dal Modello REDDITI 2026
Il D.Lgs. 192/2025 ha ridefinito il perimetro d’azione del principio di derivazione rafforzata applicato alla correzione degli errori contabili. Il punto centrale risiede nel momento in cui la correzione viene rilevata in bilancio: ai fini dell’applicazione delle nuove regole, l’anno in cui l’errore è stato commesso è irrilevante. Rileva unicamente l’esercizio in cui la voce contabile viene corretta.
Per i contribuenti con periodo d’imposta coincidente con l’anno solare, le rettifiche inserite nel bilancio 2025 trovano il primo sbocco dichiarativo nel modello REDDITI 2026.
Ambito Soggettivo: la Semplificazione per i Bilanci Revisionati
La procedura semplificata permette di dare efficacia fiscale al ripristino della corretta imputazione contabile direttamente nella dichiarazione dei redditi dell’esercizio di correzione, evitando il ricorso alla dichiarazione integrativa per gli anni pregressi.
Il decreto correttivo ha confermato l’estensione dell’ambito soggettivo ai contribuenti che sottopongono il bilancio d’esercizio a revisione legale dei conti. Questa apertura non costituisce una deroga libera: l’accesso al beneficio impone il rispetto tassativo di due condizioni temporali ostative.
I Due Limiti Temporali per l’Efficacia Fiscale della Correzione
Per ottenere il riconoscimento fiscale diretto senza riaprire i periodi d’imposta precedenti, la correzione deve superare un doppio sbarramento temporale.
1. Il Termine di Approvazione del Bilancio Successivo
La correzione contabile deve intervenire entro la data di approvazione del bilancio relativo all’esercizio successivo a quello in cui l’elemento patrimoniale o reddituale è stato erroneamente omesso o imputato.
Esempio operativo: Un costo di competenza del 2024 non contabilizzato (o imputato per errore al 2023) può godere della rilevanza fiscale semplificata solo se la correzione viene registrata e approvata entro il termine di approvazione del bilancio relativo all’esercizio 2025. Superato questo margine, la correzione contabile resta valida sul piano civilistico, ma perde il riconoscimento fiscale automatico nel periodo corrente.
2. L’Assenza di Attività di Accertamento Formale
La rilevanza fiscale della correzione è preclusa se la rettifica avviene dopo che il contribuente ha avuto formale conoscenza dell’inizio di accessi, ispezioni, verifiche o altre attività amministrative di accertamento relative agli elementi oggetto di correzione.
Restano escluse da questo blocco le comunicazioni automatizzate della liquidazione o del controllo formale (ex artt. 36-bis e 36-ter del D.P.R. 600/1973 e art. 54-bis del D.P.R. 633/1972). Ricevere un avviso Bonario non impedisce quindi di fruire della correzione semplificata per le voci non colpite dal controllo.
Sintesi delle Regole Operative per la Correzione
| Parametro | Regola Applicabile | Riferimento Normativo |
| Decorrenza regole | Bilanci relativi agli esercizi avviati dal 1° gennaio 2025 | D.Lgs. 192/2025, art. 7, c. 2 |
| Criterio temporale guida | Anno di contabilizzazione dell’errore (non anno dell’errore) | Art. 83, c. 1-ter, TUIR |
| Soggetti ammessi | Società ed enti soggetti a revisione legale dei conti | Art. 83, c. 1-ter, TUIR |
| Limite temporale ordinario | Approvazione del bilancio dell’esercizio successivo ($t+1$) | Art. 83, c. 1-ter, TUIR |
| Condizione ostativa | Formale conoscenza di verifiche o accertamenti in corso | Art. 83, c. 1-ter, TUIR |
| Controlli automatizzati | Avvisi 36-bis e 36-ter non bloccano la procedura | Relazione Illustrativa D.Lgs. 192/2025 |
Checklist di Controllo per la Chiusura di Bilancio
Prima di procedere all’imputazione fiscale di una correzione contabile nel modello REDDITI, è necessario seguire questi passaggi:
- Identificare l’esercizio dell’errore: verificare se l’inesattezza risale al periodo d’imposta immediatamente precedente o a annualità più remote.
- Verificare la tempistica di approvazione: accertarsi che la correzione sia deliberata entro i termini di approvazione del bilancio dell’anno successivo.
- Mappare la presenza di PVC o verifiche: appurare che non siano stati notificati processi verbali di constatazione, inviti a comparire o accessi relativi alla voce da correggere.
- Distinguere il canale dichiarativo: se i termini per la semplificazione sono spirati o se è in corso un accertamento, valutare l’invio di una dichiarazione integrativa (ex art. 2, c. 8 o 8-bis, D.P.R. 322/1998) a favore o a sfavore, rispettando i termini decadenziali d’accertamento.
Domande Frequenti (FAQ)
Da quando si applicano i nuovi limiti per la correzione degli errori contabili?
Le modifiche apportate dal D.Lgs. 192/2025 all’art. 83, comma 1-ter, del TUIR riguardano le correzioni contabilizzate nei bilanci degli esercizi stabiliti dal 1° gennaio 2025 in poi, incidendo sul Modello REDDITI 2026.
Qual è il termine ultimo per correggere un errore contabile con rilevanza fiscale diretta?
Il termine ultimo coincide con la data di approvazione del bilancio dell’esercizio successivo a quello in cui l’elemento reddituale o patrimoniale avrebbe dovuto essere originariamente iscritto.
Cosa succede se l’errore contabile viene corretto in ritardo rispetto al bilancio successivo?
La correzione inserita in bilancio oltre il termine di approvazione dell’esercizio successivo non assume rilievo fiscale automatico nel modello REDDITI dell’anno di rettifica. Per recuperare la rilevanza fiscale occorre presentare una dichiarazione integrativa per l’anno in cui l’errore è stato commesso.
Gli avvisi bonari impediscono l’applicazione dell’art. 83 comma 1-ter del TUIR?
No. Le comunicazioni derivanti dai controlli automatizzati (art. 36-bis D.P.R. 600/73) e formali (art. 36-ter D.P.R. 600/73) non sono considerate attività di accertamento preclusive ai fini dell’efficacia della correzione semplificata.