
Participation Exemption: il Requisito di Commercialità Deve Sussistere alla Cessione
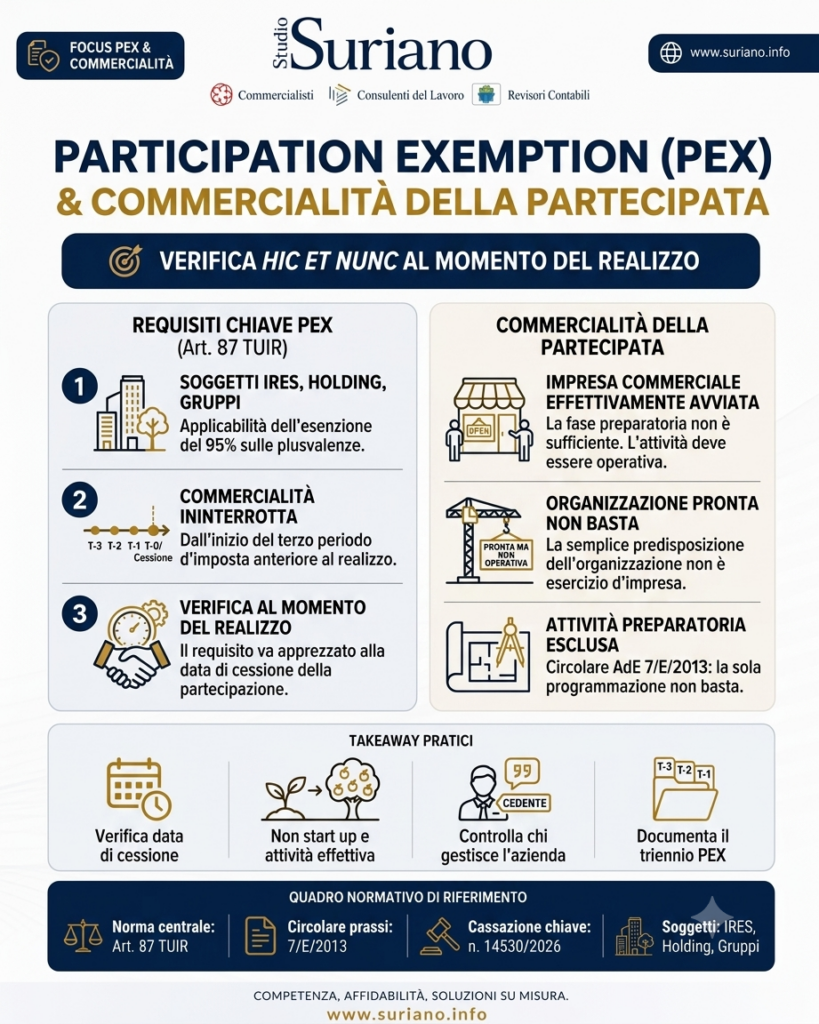
La Sentenza n. 14530/2026 della Corte di Cassazione ha chiarito un punto critico per l’applicazione della participation exemption (PEX) di cui all’art. 87 del TUIR: l’effettivo esercizio dell’attività commerciale da parte della società partecipata va accertato alla data di cessione delle quote.
La decisione impatta direttamente sulle società IRES, sulle holding e sulle operazioni straordinarie di gruppo. Per beneficiare dell’esenzione del 95% sulle plusvalenze realizzate, la semplice fase preparatoria dell’attività non è sufficiente se, al momento del realizzo, l’impresa non ha ancora avviato la gestione operativa.
Articolo 87 TUIR: la Definizione dell’Attività Commerciale
L’art. 87 del TUIR riconosce ai soggetti IRES l’esenzione da tassazione per il 95% delle plusvalenze derivanti da partecipazioni societarie, al ricorrere di specifici requisiti formali e sostanziali. Tra i presupposti di natura sostanziale rientra l’esercizio di un’effettiva impresa commerciale ai sensi dell’art. 55 del TUIR.
La natura commerciale dell’attività non si desume semplicemente dall’oggetto sociale statutory né dall’intenzione di operare nel mercato in futuro. L’art. 87, comma 2, del TUIR stabilisce inoltre che l’operatività commerciale deve sussistere ininterrottamente dall’inizio del terzo periodo d’imposta anteriore al realizzo della plusvalenza.
Nelle operazioni su newco, nei conferimenti d’azienda e nei riassetti societari, la verifica di questa continuità operativa rappresenta l’elemento chiave per evitare la tassazione integrale della plusvalenza.
Data del Realizzo: perché la Fase Preparatoria Non Batta
Il caso esaminato dalla Cassazione ha riguardato una società che aveva conferito a una newco un ramo d’azienda alberghiero, mantenendone tuttavia la gestione diretta tramite un contratto di comodato gratuito rimasto in vigore fino alla cessione delle quote.
Al momento del trasferimento delle partecipazioni, la società ceduta non esercitava in modo autonomo l’attività ricettiva: la sua operatività era limitata ad atti preparatori e all’organizzazione dell’asset. I giudici di legittimità hanno quindi negato l’applicazione della PEX per assenza del requisito di commercialità alla data determinante.
Il principio fissato dalla Cassazione evidenzia che:
- La data di cessione è dirimente: è in tale momento che deve sussistere l’esercizio dell’impresa.
- L’attività preparatoria è insufficiente: delibere, contratti in itinere e allestimenti non dimostrano l’effettiva operatività commerciale.
- La gestione del cedente ostacola il beneficio: se la gestione reale resta in capo al soggetto venditore, la partecipata non possiede il requisito sostanziale.
- Nessuna sanatoria posteriore: l’eventuale avvio dell’attività d’impresa successivo alla vendita non sana il difetto del requisito alla data di realizzo.
Start-up, “Trascinamento all’Indietro” e Settore Immobiliare
La decisione si inserisce nel solco tracciato dalla Circolare dell’Agenzia delle Entrate n. 7/E del 29 marzo 2013, la quale specifica che la fase iniziale di start-up non integra, di per sé, l’esercizio d’impresa commerciale ai fini PEX.
Il principio del “trascinamento all’indietro” consente di considerare commerciale anche il periodo iniziale solo se, al momento della cessione, l’attività sia già stata avviata e la fase preparatoria superata. Se alla data della compravendita la società è ancora ferma alla fase di avvio, il presupposto normativo decade.
Occorre inoltre distinguere la sola fase preparatoria dalla realizzazione di immobili strumentali. La presenza di un immobile in costruzione destinato all’attività tipica della società (come una struttura alberghiera) non invalida la commercialità qualora la società stessa stia attuando il proprio oggetto sociale e avvii l’attività diretta, senza che la gestione sia trattenuta dal cedente.
Quadro di Sintesi della Regola PEX
| Ambito di Verifica | Condizione per la PEX | Esito / Rischio |
| Data del realizzo | Esercizio effettivo dell’impresa al momento della firma dell’atto | Tassazione ordinaria se l’attività parte solo dopo la vendita |
| Fase preparatoria / Start-up | Superamento della fase preliminare con contabilità operativa attiva | Rigetto PEX in presenza di soli atti organizzativi o autorizzativi |
| Gestione tramite cedente | Autonomia gestionale e operativa della partecipata | Negazione dell’esenzione se l’azienda è gestita dal cedente in comodato |
| Triennio di continuità | Requisito commerciale presente dall’inizio del 3° periodo d’imposta antecedente | Perdita del beneficio se l’interruzione della commercialità supera i limiti di legge |
Checklist di Controllo Prima della Cessione
Per verificare la spettanza della participation exemption ed evitare contestazioni in sede di accertamento fiscali, è necessario eseguire le seguenti verifiche:
- Rilevare la data esatta di avvio attività: verificare la dichiarazione di inizio attività all’Anagrafe Tributaria e il Registro delle Imprese.
- Esaminare la struttura contrattuale: verificare che non vi siano contratti di comodato, affitto d’azienda o accordi che lascino la gestione effettiva in capo al socio cedente.
- Analizzare i bilanci del triennio: riscontrare la presenza di ricavi caratteristici e costi operativi nello stato patrimoniale e nel conto economico a partire dal terzo periodo d’imposta precedente.
- Tracciare gli atti gestionali: documentare la presenza di dipendenti, utenze, fatture di vendita e contratti con clienti/fornitori stipulati direttamente dalla partecipata prima della cessione.
Domande Frequenti (FAQ)
Quando deve sussistere il requisito di commercialità ai fini PEX?
Il requisito di commercialità della partecipata ex art. 87 del TUIR deve sussistere al momento del realizzo della plusvalenza (ovvero alla data di cessione delle quote) e deve essersi protratto dall’inizio del terzo periodo d’imposta antecedente al realizzo.
La fase di start-up garantisce l’accesso alla PEX?
No. La Circolare dell’Agenzia delle Entrate n. 7/E/2013 e la giurisprudenza di Cassazione chiariscano che la fase preparatoria di start-up non costituisce esercizio d’impresa. La PEX spetta soltanto se, alla data del realizzo, l’attività commerciale è già stata concretamente avviata.
Cosa accade se la partecipata avvia l’attività subito dopo la vendita?
L’avvio dell’attività commerciale in una data successiva alla cessione delle quote non ha effetto retroattivo e non sana il mancato possesso del requisito alla data di realizzo.
La gestione dell’azienda da parte della controllante impedisce la PEX?
Sì. Se il compendio aziendale conferito alla partecipata resta in gestione al socio cedente (ad esempio mediante un contratto di comodato gratuito), la società partecipata non soddisfa il requisito di operatività commerciale diretta ai fini dell’art. 87 del TUIR.